
Khi Google giới thiệu phiên bản Wallet dành cho trẻ em, hầu hết chúng ta đều kỳ vọng một ứng dụng đơn giản hóa với các biện pháp kiểm soát nghiêm ngặt của phụ huynh. Mục tiêu rất rõ ràng: cung cấp cho người dùng nhỏ tuổi khả năng thực hiện thanh toán không tiếp xúc mà cha mẹ không cần lo lắng về việc rút quá số dư trong tài khoản ngân hàng thông thường.
Nhưng khi xem xét kỹ hơn cách thức hoạt động của hệ thống mới, ta sẽ thấy một điều quan trọng. Google đã thiết kế một giải pháp không yêu cầu kết nối trực tiếp với tài khoản ngân hàng hoặc phát hành thẻ tín dụng truyền thống. Trẻ em sử dụng số dư ảo riêng biệt. Và đó chính xác là khái niệm mà hàng triệu người lớn chắc chắn sẽ đánh giá cao.
Bạn có thể quan tâm đến
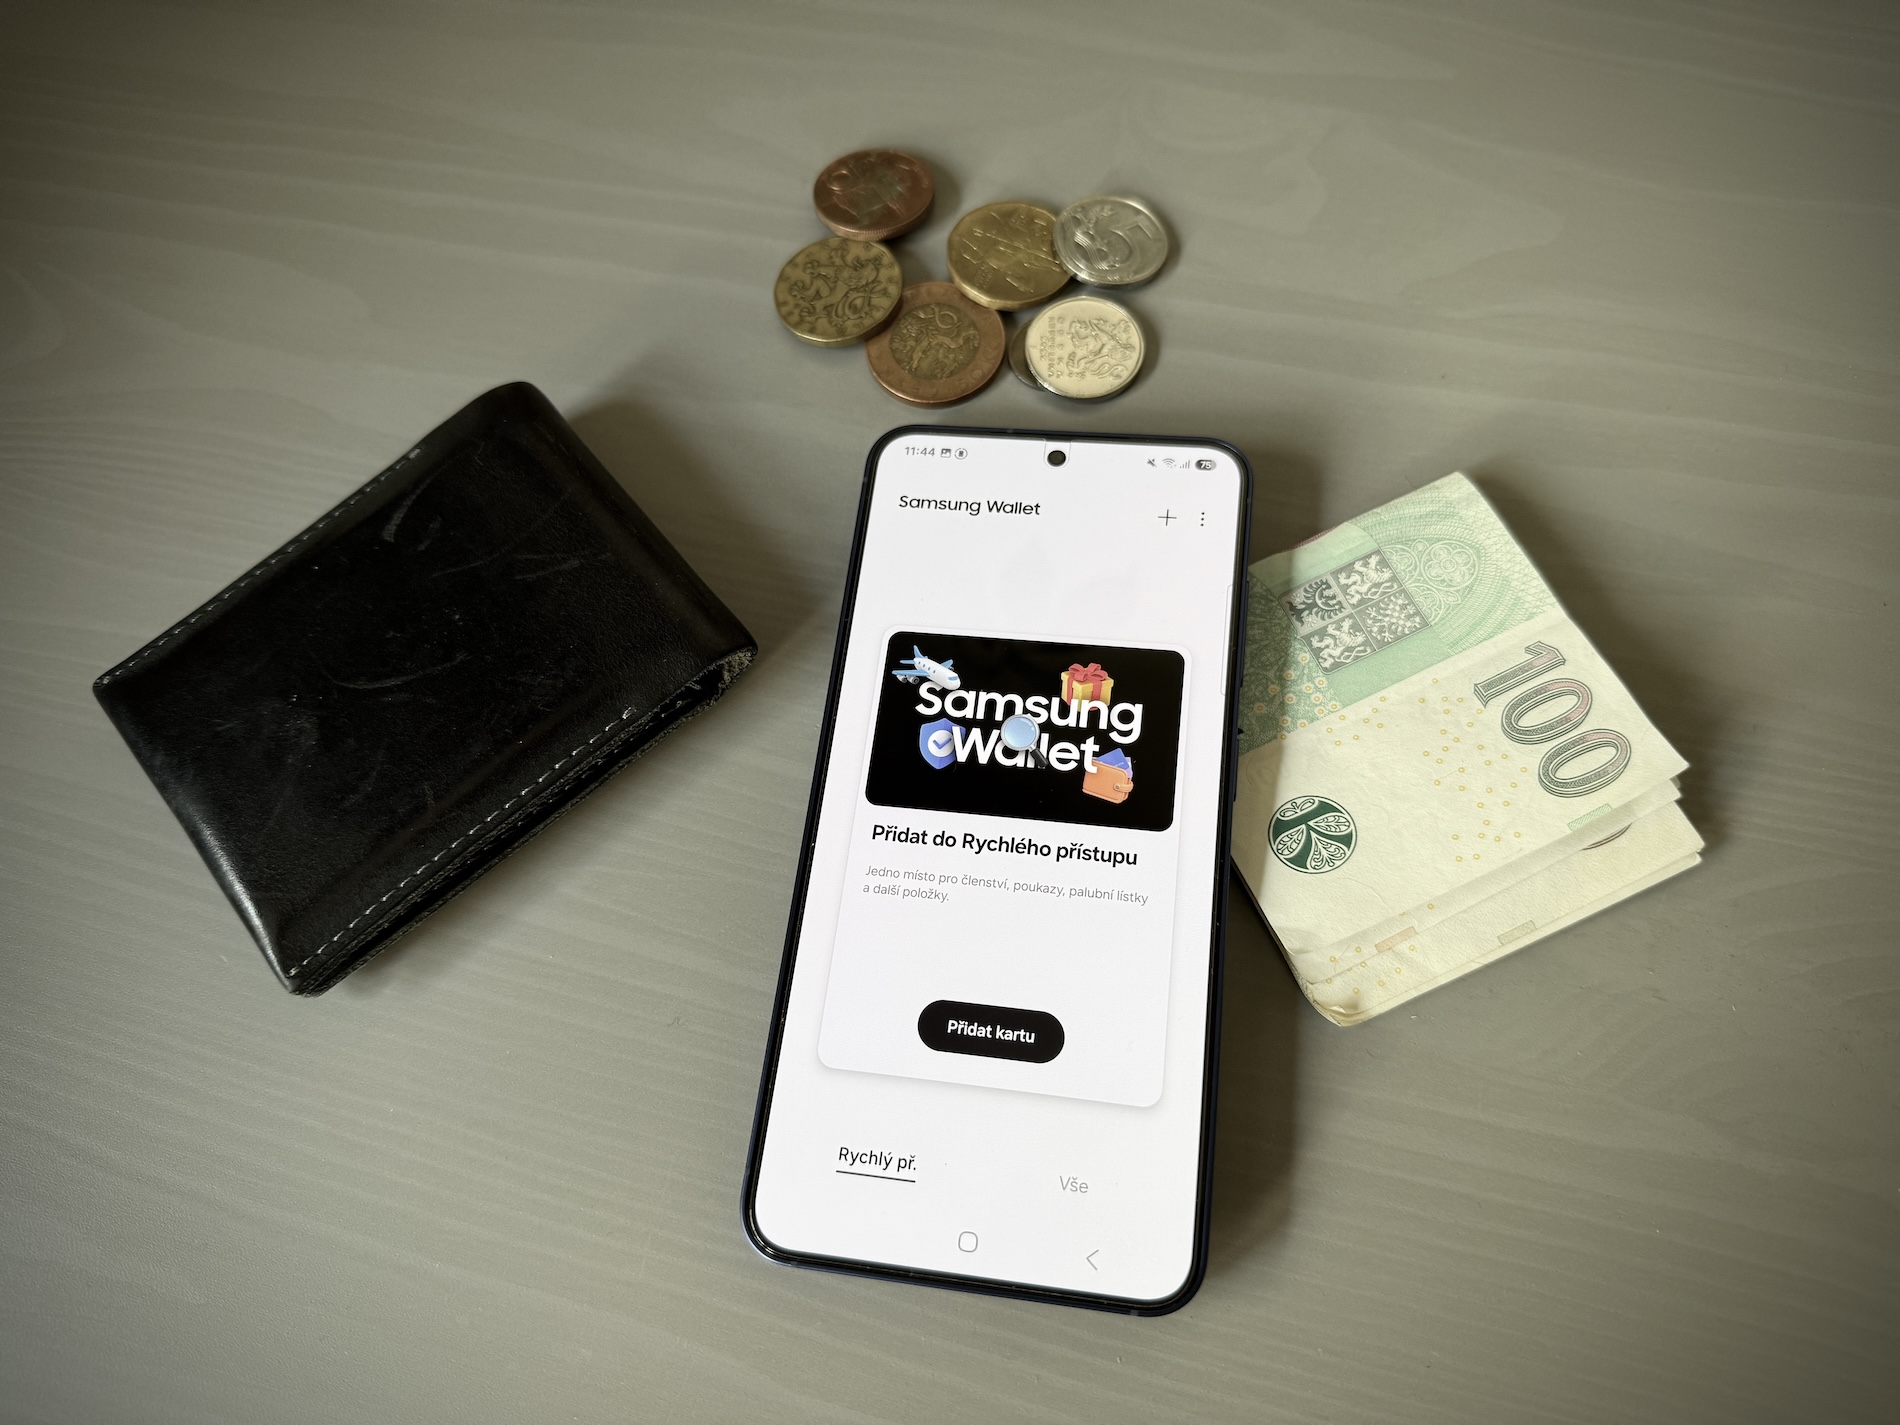
Hầu hết người lớn hiện nay đều lưu thẻ ghi nợ hoặc thẻ tín dụng chính của mình trực tiếp trong Wallet, vì vậy mọi khoản thanh toán tại cửa hàng sẽ được chuyển thẳng vào tài khoản ngân hàng của bạn.
Phiên bản ví dành cho trẻ em lại có cách làm khác:
- Không có thẻ trực tiếpĐứa trẻ không được quyền truy cập trực tiếp vào tài khoản ngân hàng của cha mẹ.
- Tín dụng ảo: Cha mẹ nạp một số tiền cụ thể vào tài khoản của con (ví dụ: tiền tiêu vặt cho một tuần) và con chỉ được sử dụng số dư ảo này.
- Khi hết tiền, sẽ không có giao dịch nào khác được thực hiện. Tài khoản ngân hàng ở phía sau vẫn hoàn toàn an toàn.
photo Gallery
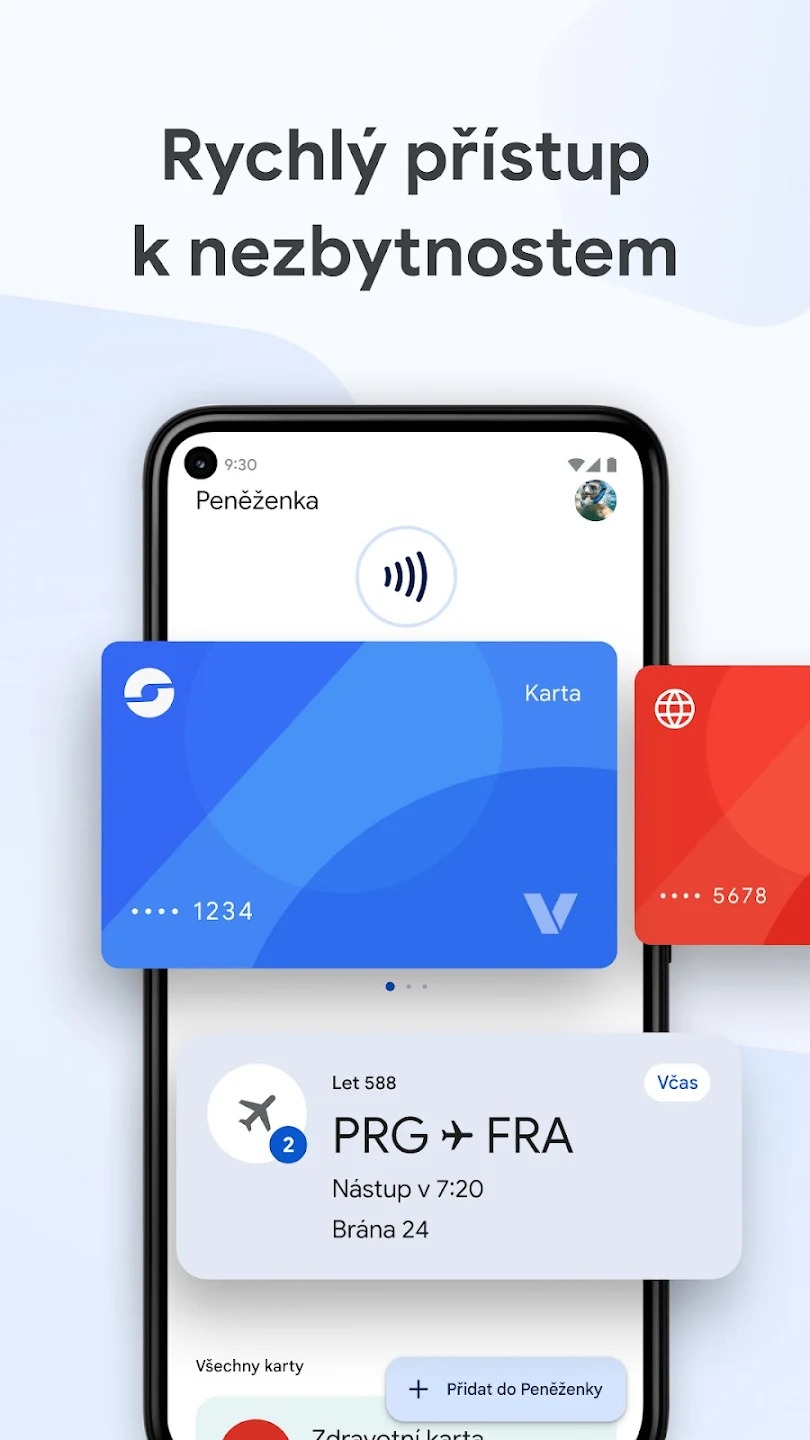
Thật đáng tiếc khi Google lại từ chối tùy chọn này đối với người lớn, vì đây sẽ là một công cụ tuyệt vời giúp họ quản lý tài chính và tăng cường bảo mật. Trên thực tế, số dư ảo trả trước từng tồn tại ở một số khu vực, nhưng đã dần biến mất khỏi các ứng dụng phổ biến, thay vào đó là tích hợp trực tiếp với thẻ thanh toán. Rõ ràng, công ty muốn việc thanh toán diễn ra liền mạch nhất có thể mà không cần phải nạp tiền thủ công.
Việc Google khôi phục lại kiến trúc này dành riêng cho tài khoản trẻ em cho thấy tính thực tiễn của nó. Câu hỏi đặt ra là bao giờ các nhà phát triển mới nhận ra rằng người dùng trưởng thành cũng muốn tách biệt ngân sách thanh toán của họ khỏi tài khoản ngân hàng chính.




Con trai tôi có thẻ tín dụng ở một ngân hàng khác với tôi, và tôi chỉ gửi cho nó số tiền nó cần trong ngày hôm đó. Như vậy dễ hơn, phải không?
Trên hết, cần phải nói thêm rằng đây là quy định dành cho thị trường Mỹ, còn thị trường EU có những quy tắc khác.