
Kai „Google“ pristatė vaikams skirtą „Wallet“ versiją, dauguma mūsų tikėjomės supaprastintos programėlės su griežta tėvų kontrole. Tikslas buvo aiškus: suteikti jaunesniems vartotojams galimybę atlikti bekontakčius mokėjimus, tėvams nesijaudinant dėl įprastos banko sąskaitos perviršio.
Tačiau atidžiau pažvelgus į tai, kaip veikia nauja sistema, paaiškėja kai kas esminio. „Google“ sukūrė sprendimą, kuriam nereikia tiesioginio ryšio su banko sąskaita ar tradicinės kreditinės kortelės išdavimo. Vaikai dirba su izoliuotu virtualiu likučiu. Ir būtent šią koncepciją milijonai suaugusiųjų tikrai įvertintų.
Jums gali būti įdomu
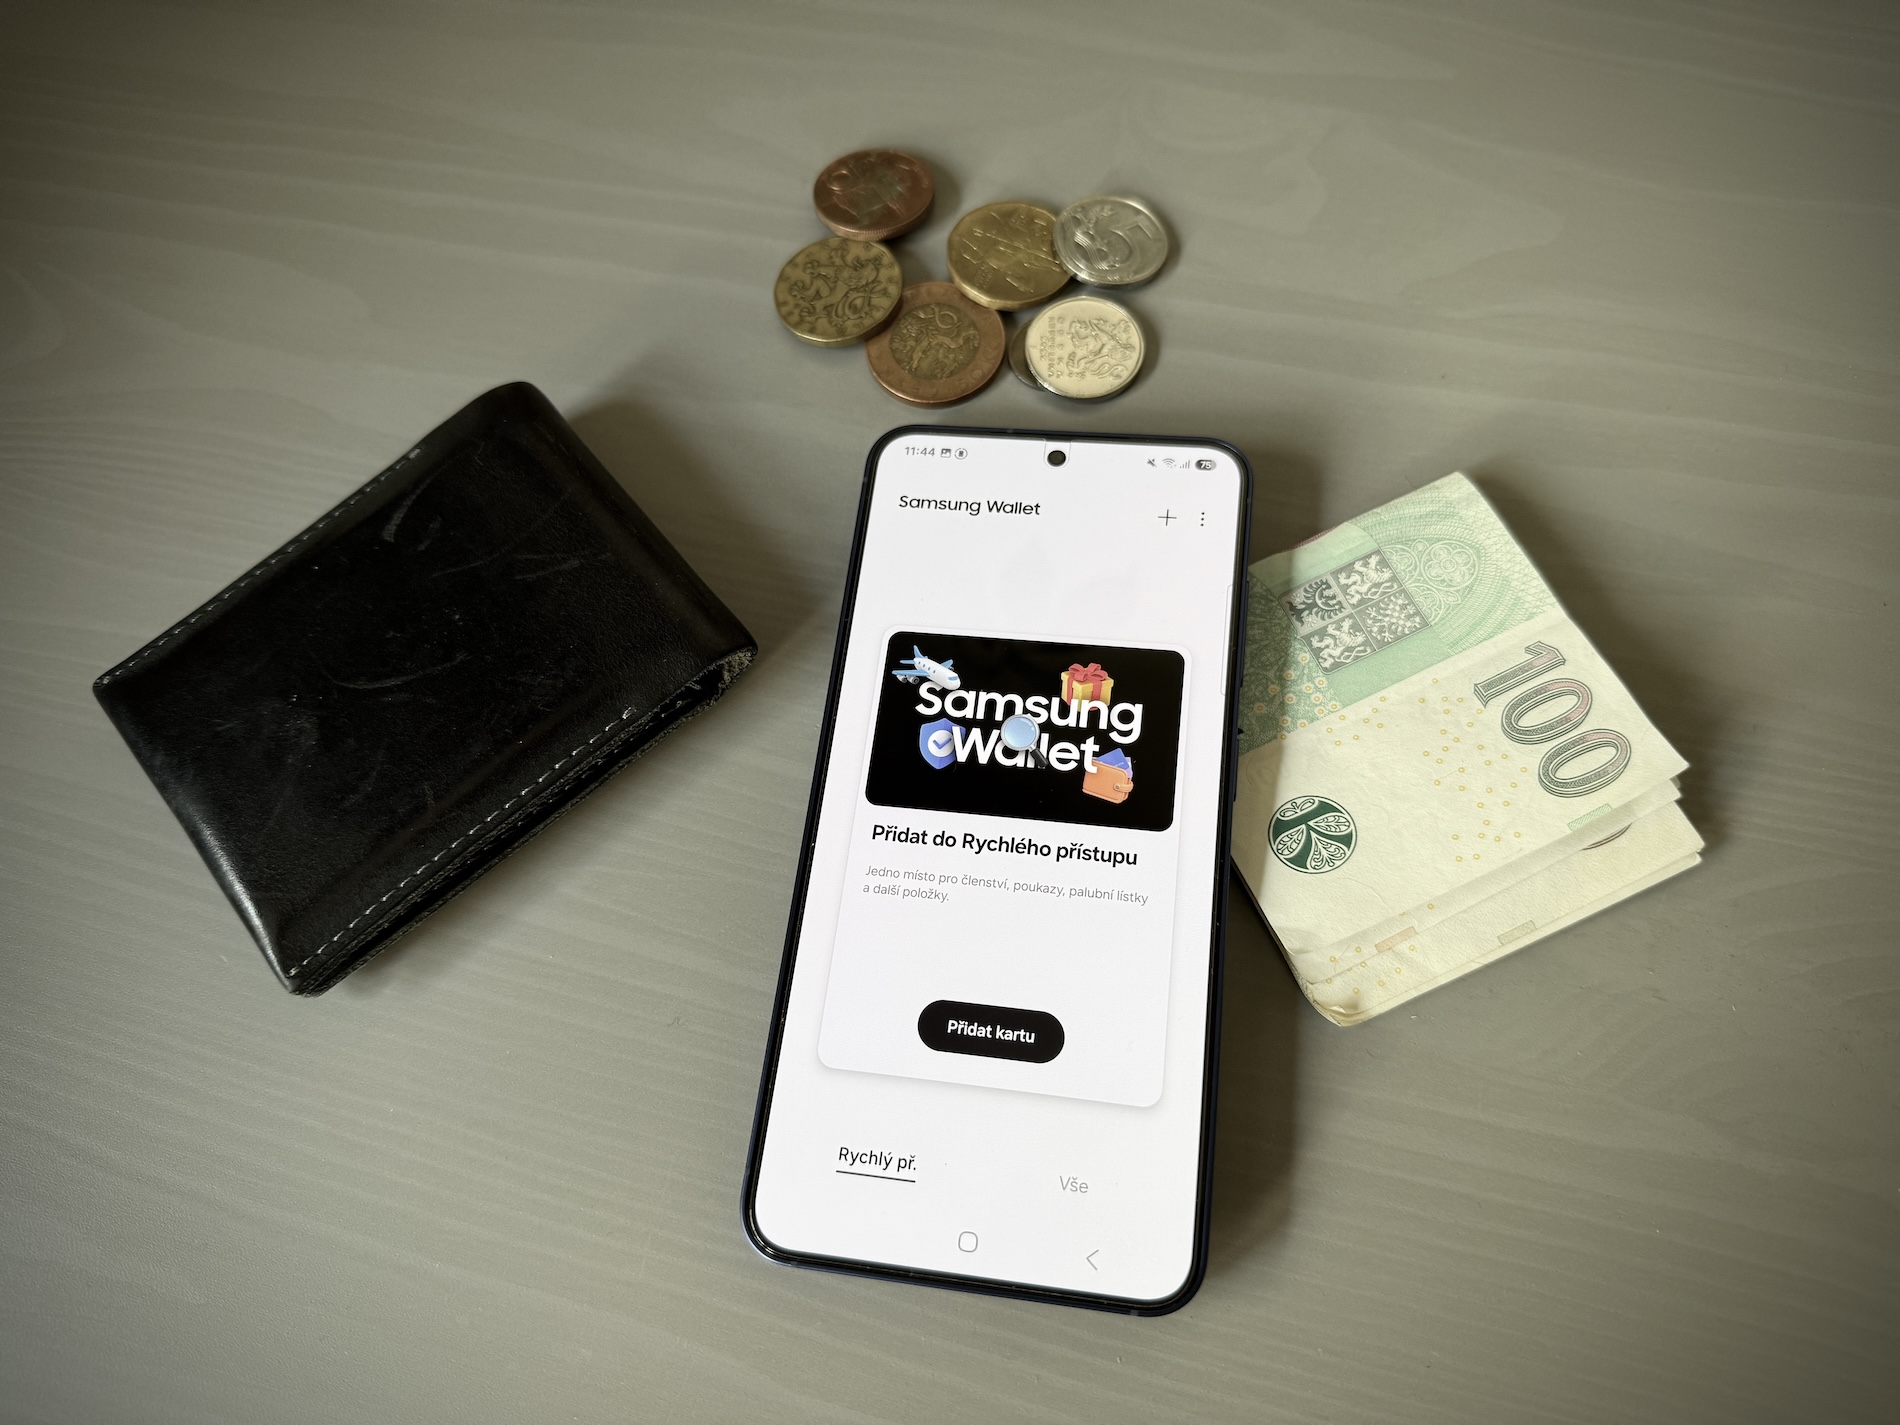
Dauguma suaugusiųjų šiandien savo pagrindinę debeto arba kredito kortelę saugo tiesiai „Wallet“ programoje, todėl visi mokėjimai parduotuvėse pervedami tiesiai į jų banko sąskaitą.
Vaikams skirta „Piniginės“ versija veikia kitaip:
- Nėra tiesioginės kortelėsVaikas negauna tiesioginės prieigos prie tėvų atsiskaitomosios sąskaitos.
- Virtualus kreditas: Tėvas į vaiko profilį įkelia konkrečią sumą (pavyzdžiui, kišenpinigius savaitei) ir vaikas veikia tik su šiuo virtualiu likučiu.
- Kai pinigai baigsis, tolesni sandoriai nebus atliekami. Banko sąskaita fone išlieka visiškai saugi.
Nuotraukų galerija
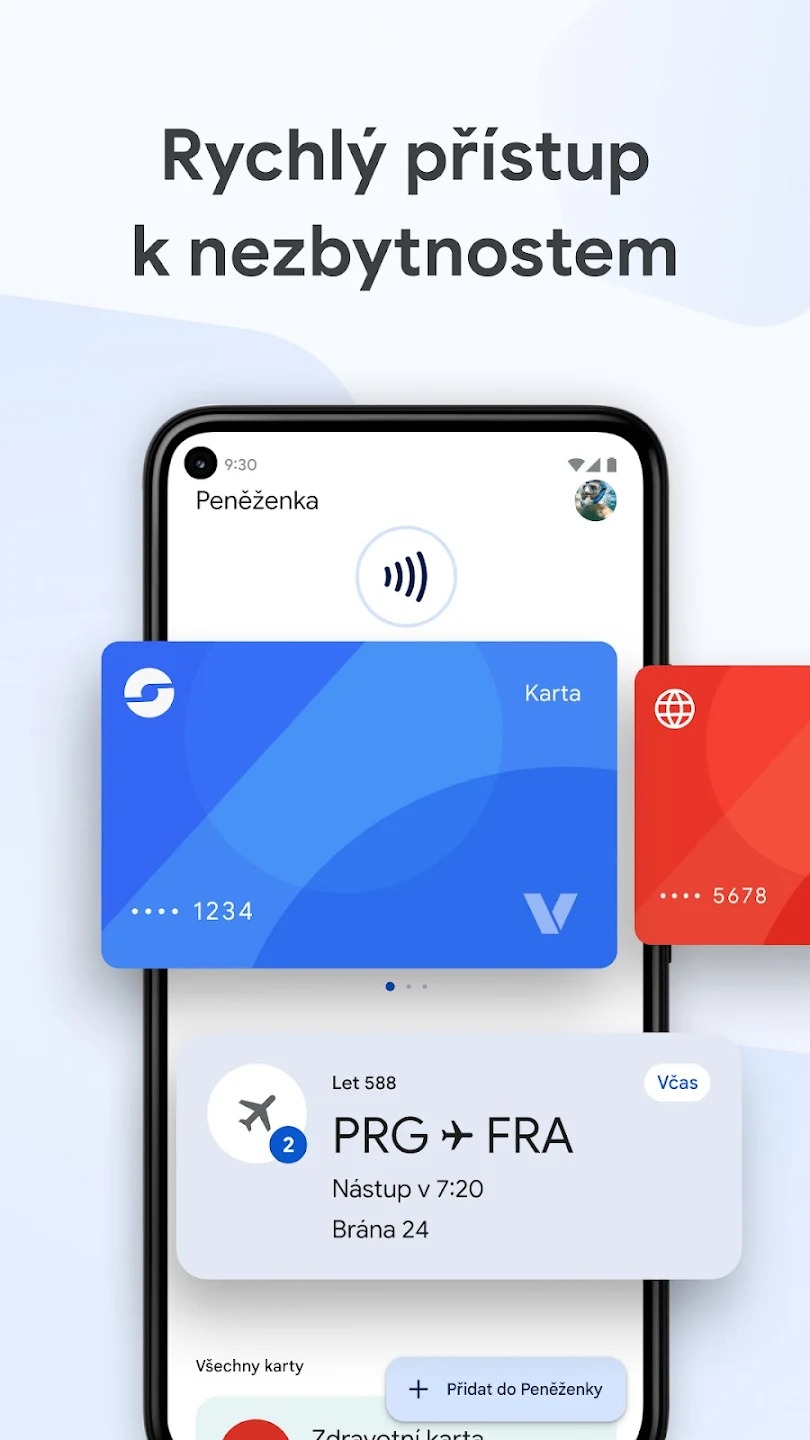
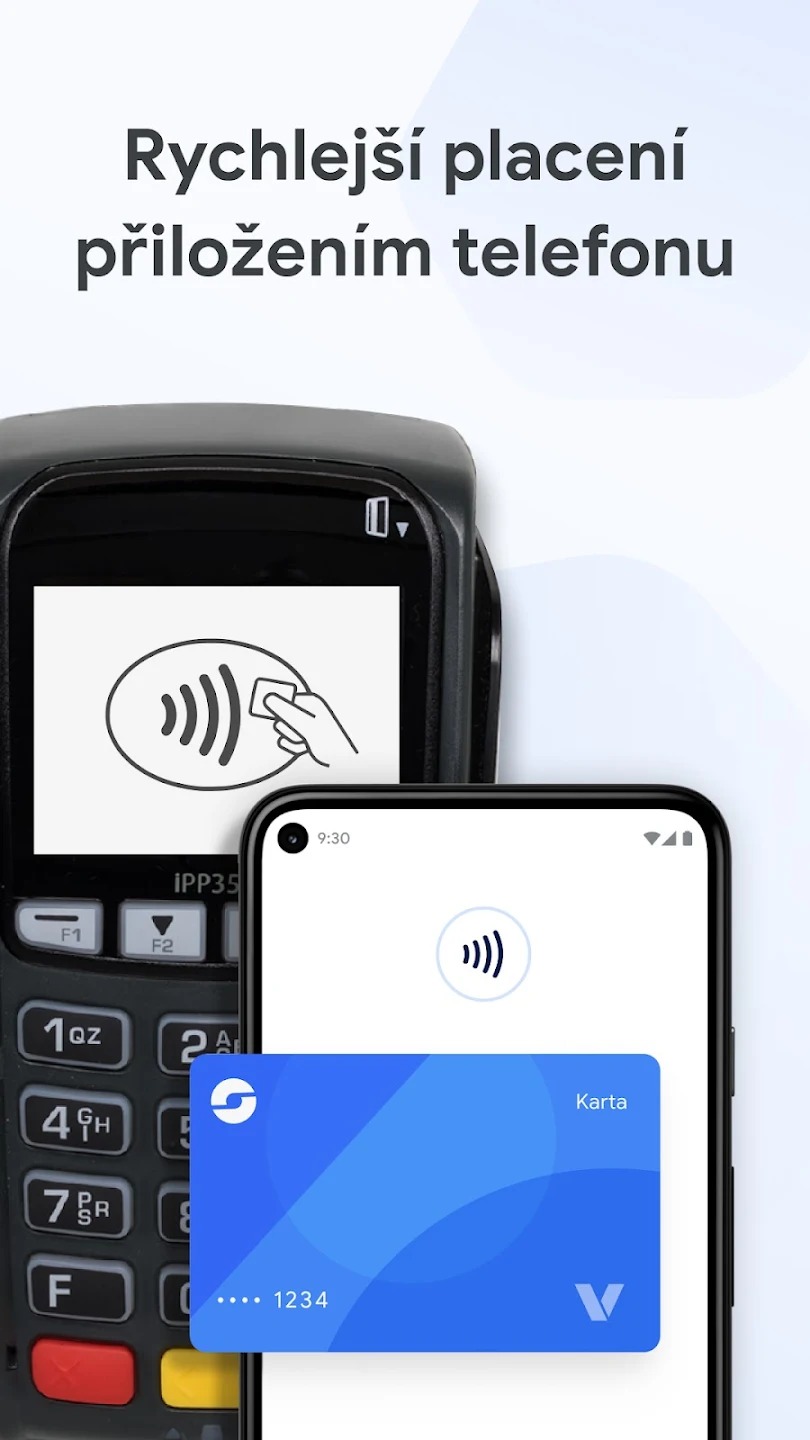
Labai gaila, kad „Google“ nesuteikia šios galimybės suaugusiesiems, nes tai būtų puiki priemonė jiems tvarkyti savo finansus ir padidinti saugumą. Iš tiesų, kai kuriuose regionuose anksčiau egzistavo išankstinio mokėjimo virtualios sąskaitos, tačiau jos pamažu išnyko iš pagrindinių programėlių, pirmenybę teikiant tiesioginei integracijai su mokėjimo kortelėmis. Bendrovė akivaizdžiai teikia pirmenybę kuo sklandesniems mokėjimams, nereikalaujant rankinio sąskaitos papildymo.
Tai, kad „Google“ atgaivino šią architektūrą specialiai vaikų paskyroms, rodo, kokia ji iš tikrųjų praktiška. Lieka klausimas, kada kūrėjai supras, kad suaugę vartotojai taip pat nori atskirti savo mokėjimų biudžetą nuo pagrindinės banko sąskaitos.

Taigi, mano sūnus turi kortelę iš kito banko nei aš, ir aš jam siunčiu tik tas sumas, kurių jam tą dieną reikia. Taip paprasčiau, ar ne?
Svarbiausia pridurti, kad JAV rinkai taikomos kitokios taisyklės, o ES rinkoje galioja kitokios taisyklės.