
Googleが子供向けウォレットを発表したとき、ほとんどの人は、機能が簡略化され、厳格な保護者による制限が設けられたアプリを予想していた。その目的は明確だった。親が通常の銀行口座の残高不足を心配することなく、若いユーザーが非接触決済を利用できるようにすることだ。
しかし、この新しいシステムの仕組みを詳しく見てみると、重要な点が明らかになる。Googleは、銀行口座への直接接続や従来のクレジットカードの発行を必要としないソリューションを設計したのだ。子どもたちは独立した仮想残高を使って学習する。そして、これこそまさに何百万人もの大人がきっと高く評価するであろうコンセプトなのだ。
ご興味があるかもしれません
現代のほとんどの成人は、メインのデビットカードまたはクレジットカードをWalletに直接登録しているため、店頭での支払いはすべて銀行口座に直接振り込まれる。
子供向けバージョンのウォレットは、少し違った方法で動作します。
- ダイレクトカードなし:子供は親の当座預金口座に直接アクセスすることはできません。
- 仮想クレジット: 親は子供のプロフィールに特定の金額(例えば、1週間分の小遣い)を入金し、子供はこの仮想残高のみを使ってゲームを行う。
- 資金がなくなると、それ以上の取引は行われません。バックグラウンドで管理されている銀行口座は完全に安全です。
フォトギャラリー
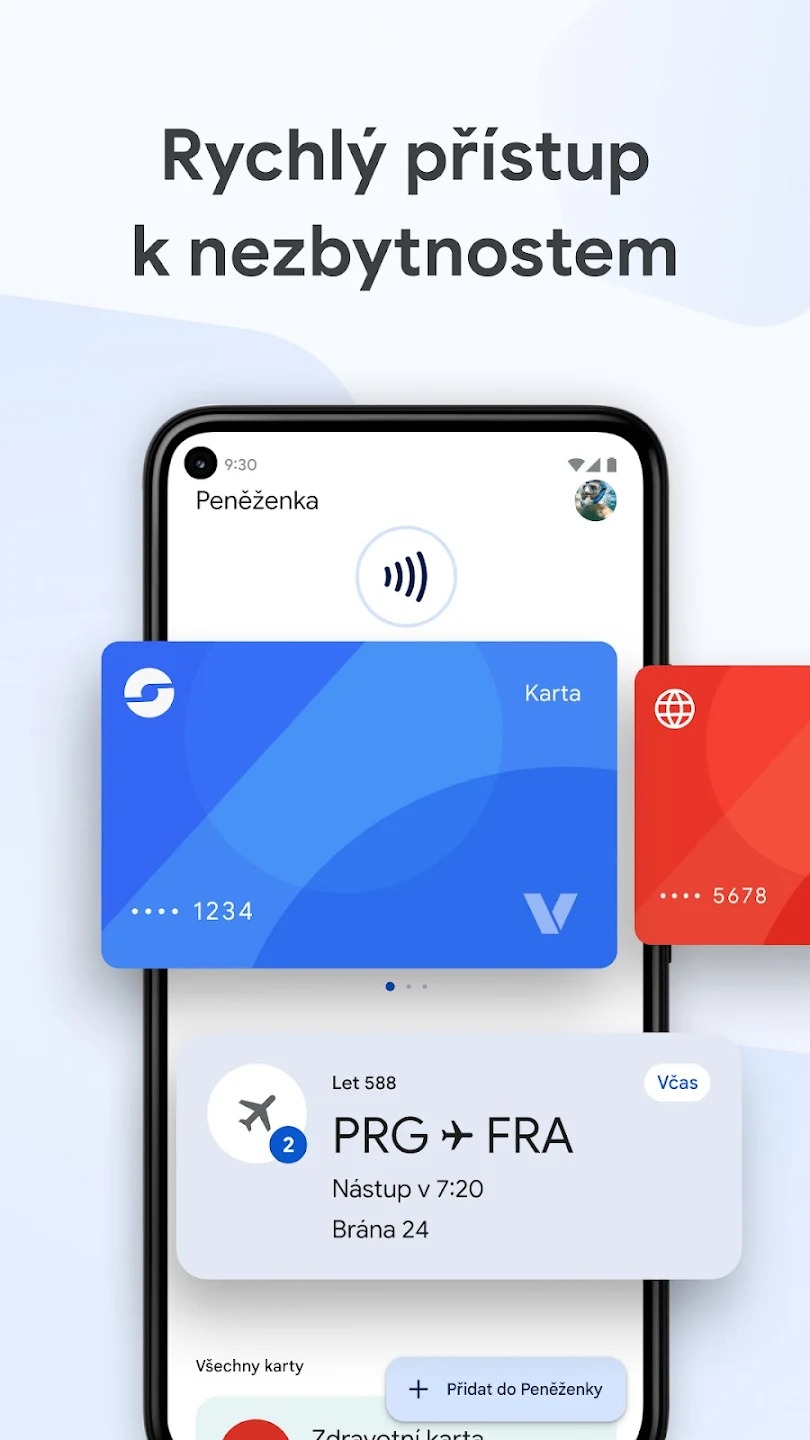
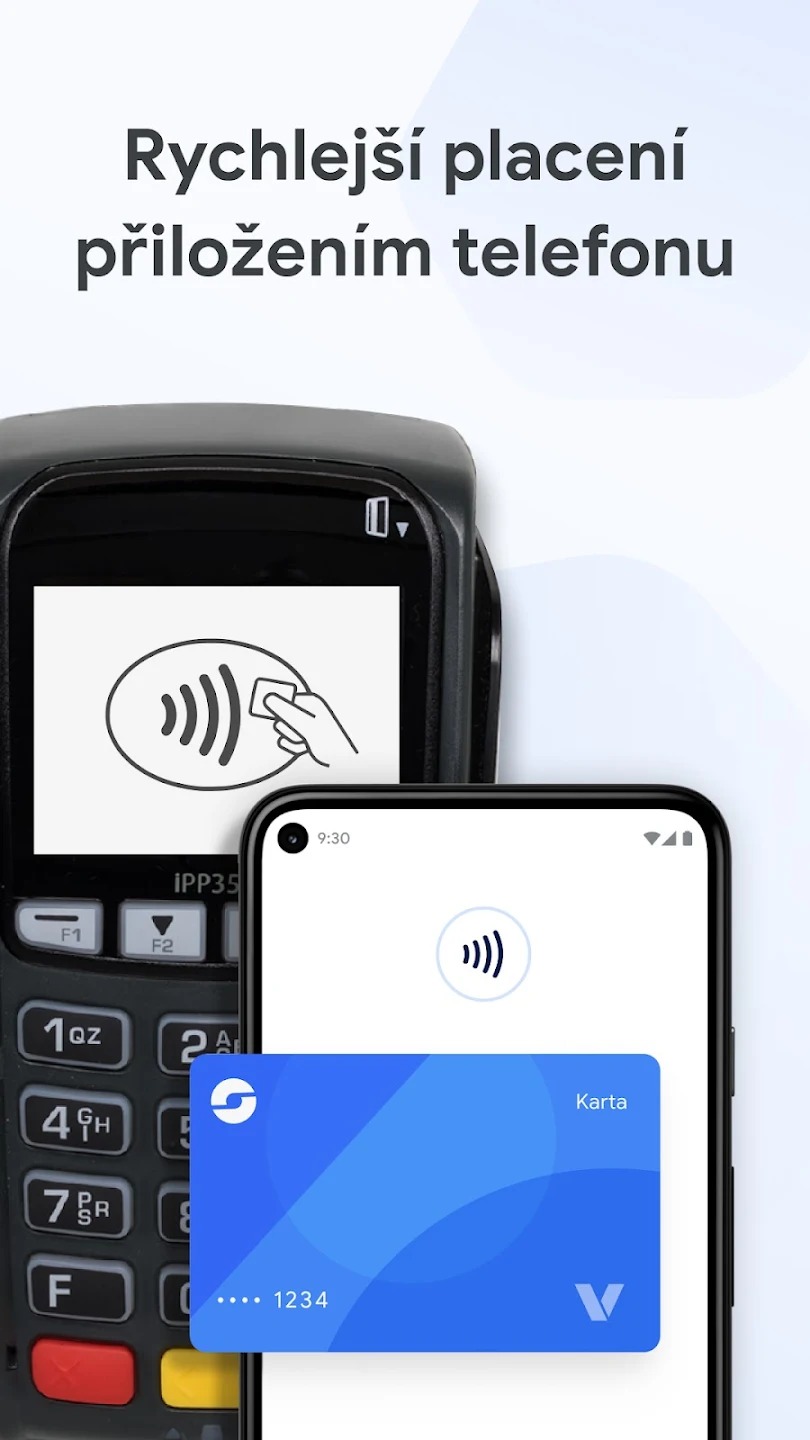
Googleがこのオプションを大人に提供しないのは本当に残念だ。大人が自分の財政を管理し、セキュリティを高めるための優れたツールになるはずなのに。実際、プリペイド式の仮想残高はかつて一部の地域で存在していたが、決済カードとの直接連携が主流アプリに取って代わられ、徐々に姿を消していった。Googleは明らかに、手動でのチャージを必要とせず、可能な限りシームレスな決済を実現することを優先している。
Googleが特に子ども向けアカウントのためにこのアーキテクチャを復活させたという事実は、その実用性の高さを物語っている。問題は、開発者たちが大人ユーザーもメインの銀行口座とは別に支払い予算を管理したいと考えていることにいつ気づくか、ということだ。

息子は私とは別の銀行のカードを持っていて、私はその日に必要な金額だけを送金しています。その方が簡単ですよね?
何よりもまず、これは米国向けの話であり、EU市場には異なるルールが適用されることを付け加えておく必要がある。