
عندما طرحت جوجل نسخة الأطفال من تطبيق محفظتها الإلكترونية، توقع معظمنا تطبيقًا مبسطًا مع ضوابط أبوية صارمة. كان الهدف واضحًا: منح المستخدمين الصغار القدرة على إجراء مدفوعات لا تلامسية دون أن يقلق الآباء بشأن تجاوز رصيد حساباتهم المصرفية العادية.
لكن نظرة فاحصة على آلية عمل النظام الجديد تكشف عن أمر بالغ الأهمية. فقد صممت جوجل حلاً لا يتطلب اتصالاً مباشراً بحساب بنكي أو إصدار بطاقة ائتمان تقليدية. إذ يستخدم الأطفال رصيداً افتراضياً خاصاً بهم. وهذا تحديداً هو المفهوم الذي سيُقدّره ملايين البالغين بلا شك.
يمكن أن تكون مهتمًا بـ
معظم البالغين اليوم يحتفظون ببطاقات الخصم أو الائتمان الرئيسية الخاصة بهم مباشرة في تطبيق Wallet، لذا فإن أي مدفوعات داخل المتاجر تذهب مباشرة إلى حسابك المصرفي.
أما نسخة الأطفال من المحفظة فتستخدمها بطريقة مختلفة:
- لا يوجد بطاقة مباشرةلا يحصل الطفل على حق الوصول المباشر إلى الحساب الجاري للوالدين.
- رصيد افتراضي: يقوم الوالد بتحميل مبلغ محدد في ملف تعريف الطفل (على سبيل المثال، مصروف جيب لمدة أسبوع) ولا يستخدم الطفل إلا هذا الرصيد الافتراضي.
- بمجرد نفاد الأموال، لن تتم أي معاملات أخرى. ويبقى الحساب المصرفي في الخلفية آمناً تماماً.
معرض الصور
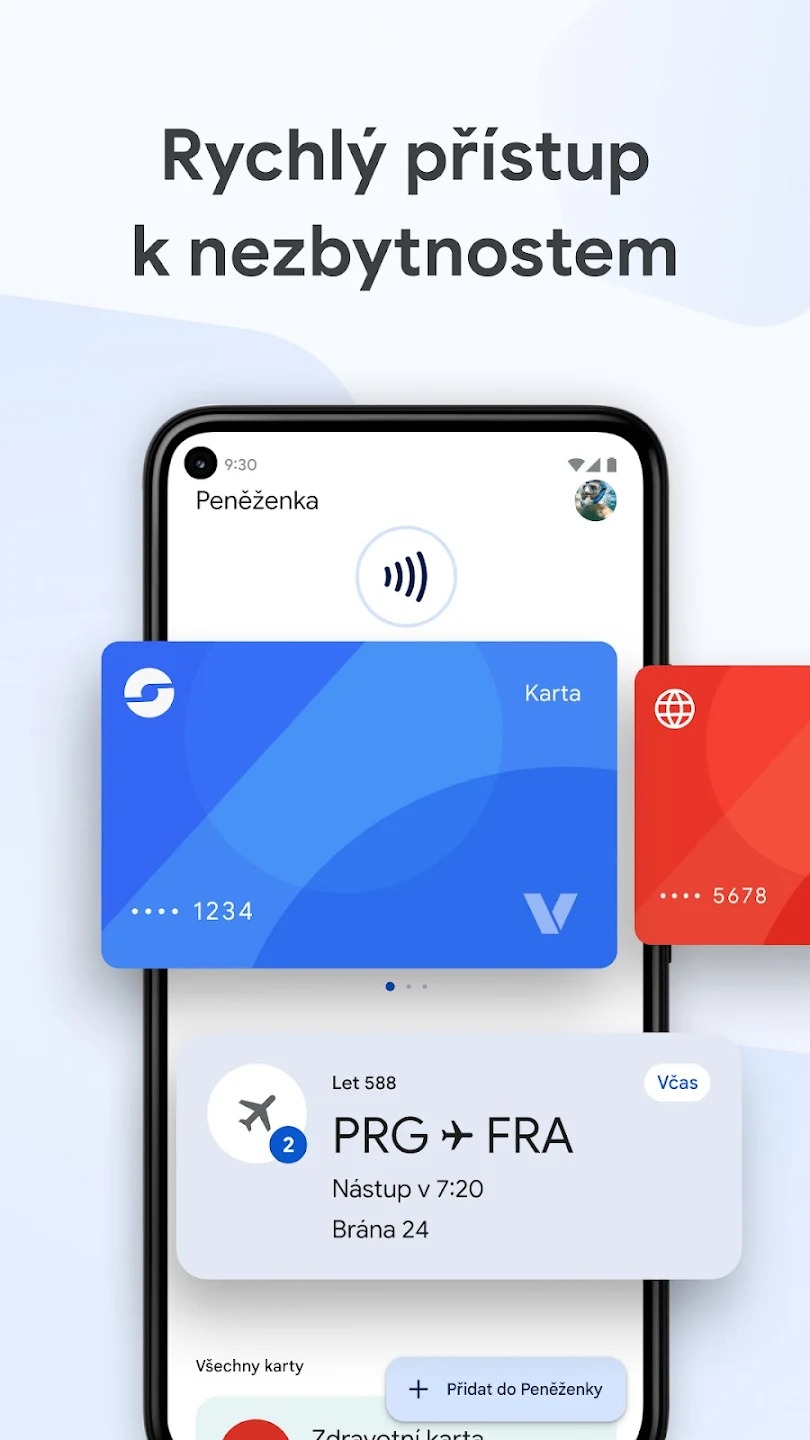
من المؤسف حقًا أن تحرم جوجل البالغين من هذا الخيار، إذ كان من شأنه أن يكون أداةً رائعةً لهم لإدارة شؤونهم المالية وتعزيز أمانهم. في الواقع، كانت أرصدة الدفع المسبق الافتراضية موجودةً في بعض المناطق، لكنها اختفت تدريجيًا من التطبيقات الشائعة لصالح التكامل المباشر مع بطاقات الدفع. من الواضح أن الشركة تُفضّل جعل عمليات الدفع سلسةً قدر الإمكان دون الحاجة إلى إعادة شحن الرصيد يدويًا.
إن قيام جوجل بإحياء هذه البنية خصيصًا لحسابات الأطفال يُظهر مدى جدواها. ويبقى السؤال مطروحًا: متى سيدرك المطورون أن المستخدمين البالغين يرغبون أيضًا في فصل ميزانية مدفوعاتهم عن حسابهم المصرفي الرئيسي؟

لذا، يمتلك ابني بطاقة من بنك مختلف عن بنكي، وأنا أرسل له فقط المبالغ التي يحتاجها في ذلك اليوم. هذا أسهل، أليس كذلك؟
قبل كل شيء، من الضروري أن نضيف أن هذا ينطبق على الولايات المتحدة الأمريكية، أما سوق الاتحاد الأوروبي فله قواعد مختلفة.